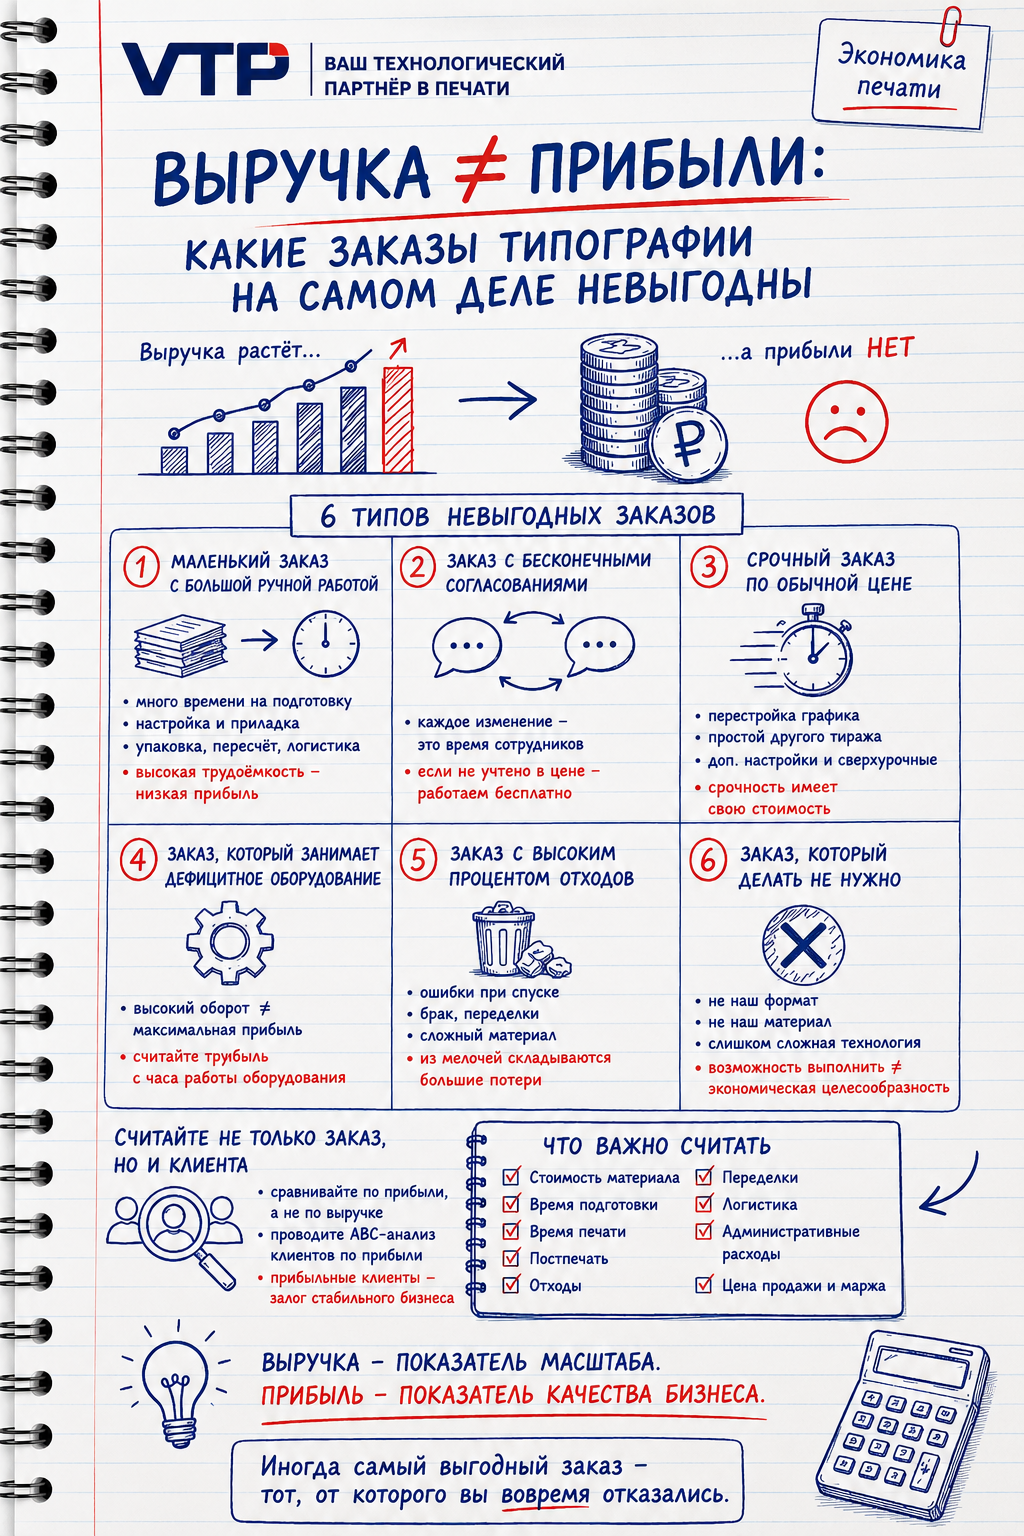
Большая выручка выглядит убедительно. Оборудование загружено. Заказов много. Сотрудники заняты. Оборот растёт. Но в конце месяца возникает неприятный вопрос: почему при такой загрузке денег больше не стало?
Причина может быть достаточно простой. Не каждый заказ, который приносит выручку, приносит прибыль. Более того, некоторые заказы способны увеличивать оборот компании и одновременно уменьшать её реальный финансовый результат.
Самая опасная иллюзия типографии: Обычно экономику заказа считают примерно так: цена заказа – бумага – клик/чернила – постпечатка = прибыль.
На первый взгляд всё логично. Но именно здесь часто начинается ошибка. Кроме очевидных затрат существуют:
- подготовка файла;
- настройка оборудования;
- приладка;
- технологические отходы;
- время оператора;
- дополнительные согласования с клиентом;
- перепечатки;
- упаковка;
- логистика;
- простой оборудования;
- административное сопровождение заказа.
И самое главное — занятое производственное время.
Современные системы расчёта себестоимости полиграфических заказов именно поэтому учитывают не только материал, но и подготовку, реальное производственное время, отходы, труд и накладные расходы.
Какие заказы особенно опасны
1. Маленький заказ с большим количеством ручной работы
Стоимость бумаги и печати — 500 рублей. Заказ продан за 2 000 рублей. Кажется: отличная маржинальность!
Но менеджер потратил 30 минут на согласование. Дизайнер исправлял файл. Оператор настраивал машину. После печати продукцию резали, считали, упаковывали. В результате себестоимость самого отпечатка действительно небольшая. Но стоимость выполнения заказа — совсем другая.
Именно поэтому минимальная стоимость заказа — не попытка типографии заработать на клиенте больше. Это способ компенсировать расходы, которые возникают независимо от тиража.
2. Заказ с бесконечными согласованиями
Есть клиенты, у которых заказ никогда не бывает окончательным. А давайте немного светлее. Можно посмотреть ещё один вариант? Мы поменяли телефон. А логотип будет чуть крупнее? Каждое изменение кажется мелочью. Но сотрудники работают.
И если это время не включено в цену, типография фактически выполняет часть заказа бесплатно.
3. Срочный заказ по обычной цене
Срочность имеет собственную себестоимость. Чтобы выполнить один срочный заказ, иногда приходится:
- перестраивать производственный график;
- останавливать другой тираж;
- менять материал;
- делать дополнительную настройку;
- задерживать сотрудников.
Поэтому вопрос должен звучать не: «Можем ли мы сделать это сегодня?», а «Сколько нам реально стоит сделать это сегодня?» Срочный заказ без наценки за срочность вполне может оказаться хуже обычного заказа с меньшей выручкой.
4. Заказ, который занимает дефицитное оборудование
Это одна из самых интересных ситуаций. Предположим, машина может выполнить за смену: заказ А — выручка 100 000 ₽, прибыль 10 000 ₽ или несколько заказов Б — суммарная выручка 70 000 ₽, прибыль 25 000 ₽.
Что выгоднее? Если смотреть на оборот — первый вариант. Если смотреть на бизнес — второй.
Поэтому правильнее считать не только: прибыль с заказа, но и: прибыль с часа работы оборудования. Особенно это важно для наиболее загруженного или дефицитного производственного участка.
5. Заказ с высоким процентом отходов
Неудачный спуск. Сложный материал. Цветопроба. Несколько листов на настройку. Брак при резке. Повторная печать. По отдельности потери кажутся небольшими. Но именно из таких мелочей постепенно исчезает маржа.
Исследования и отраслевые системы job costing отдельно выделяют технологические отходы и превышение фактического времени над расчётным как типичные источники потери прибыльности заказа
6. Заказ, который типография технологически делать не должна
Очень распространённая ошибка: «Клиент попросил — значит надо взять». Не обязательно. У каждой типографии есть заказы, идеально подходящие под имеющееся оборудование. И есть заказы, ради которых приходится постоянно бороться с технологией.
Не тот формат. Не тот материал. Слишком много ручных операций. Неэффективная раскладка. Сложная постпечатка. Такой заказ можно выполнить.
Но возможность выполнить заказ ещё не означает экономическую целесообразность его выполнения. Иногда выгоднее отдать отдельную операцию подрядчику. А иногда — вообще отказаться от заказа.
Самый дорогой заказ — тот, который мешает выполнить прибыльный.
Это особенно важно при высокой загрузке производства. Пока оборудование свободно, низкомаржинальный заказ может хотя бы частично покрывать постоянные расходы. Но когда очередь уже сформирована, ситуация меняется. Каждый час оборудования становится ограниченным ресурсом. И тогда заказ с небольшой маржинальностью способен вытеснить более прибыльный заказ. Возникает упущенная прибыль. Поэтому одинаковый заказ при загрузке производства 40% и 95% имеет для бизнеса совершенно разную ценность.
Нужно считать не только заказ. Нужно считать клиента
Есть ещё один уровень анализа. Предположим, клиент приносит типографии 5 млн рублей выручки в год.
Крупный клиент? Безусловно. А теперь посмотрим внимательнее: постоянно требует скидку → срочные заказы → множество согласований → отсрочка платежа → нестандартные работы → периодические переделки.
И может оказаться, что другой клиент с оборотом всего 2 млн рублей приносит компании больше реальной прибыли. Поэтому рекомендуется периодически проводить своеобразный ABC-анализ клиентов не по выручке, а по прибыли. Результаты иногда могут удивить!
Как понять, какие заказы действительно выгодны? Для начала не нужна сложная ERP-система. Возьмите хотя бы 20–30 типичных заказов и после их выполнения сравните: Планировали → Получили фактически.
- Стоимость материала,
- Время подготовки,
- Время печати,
- Постпечатка,
- Отходы,
- Переделки,
- Логистика,
- Цена продажи,
- Итоговая маржа
Самое интересное начинается после накопления статистики. Вы увидите не просто невыгодные заказы. Начнут проявляться закономерности:
- какие продукты выгодны;
- какие технологии выгодны;
- какие клиенты выгодны;
- какое оборудование зарабатывает деньги;
- а какое просто создаёт загрузку.
Именно сравнение расчётных и фактических затрат на уровне конкретного заказа считается одним из ключевых способов обнаружения скрытых потерь маржи в полиграфическом производстве.
Выручка — показатель масштаба. Прибыль — показатель качества бизнеса. Гонка за оборотом сама по себе ничего не гарантирует. Иногда компании действительно выгоднее выполнить меньше заказов, но правильно выбранных и правильно оценённых.
Поэтому вопрос владельца типографии должен звучать не: «Как увеличить количество заказов?». А: «Какие заказы мы хотим получать больше?». Это совсем другая постановка задачи. И именно с неё начинается управление прибыльностью производства.
Загруженное оборудование ещё не означает прибыльное производство. Иногда самый выгодный заказ — тот, от которого вы вовремя отказались.